
向前/經濟學博士、文字工作者及産業分析師
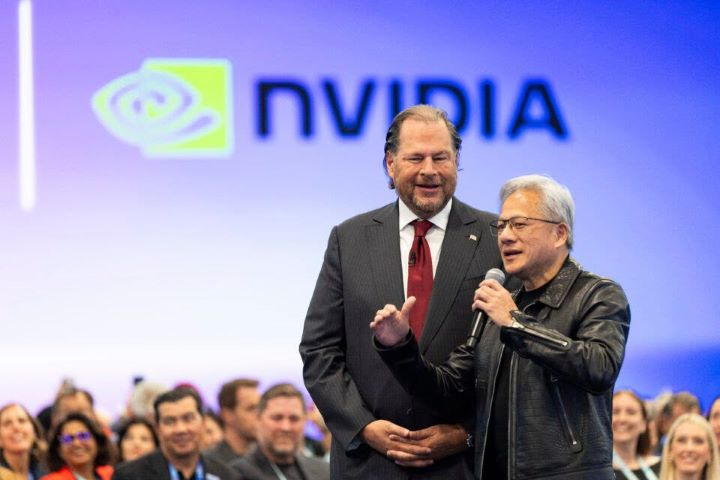
2026年11月中旬,執掌輝達(NVIDIA)長達33年的創辦人黃仁勳請辭執行長,並由董事會確立「不會回任」。這起震撼全球科技業的「後黃仁勳時代」轉折,也直接牽動全球AI算力版圖與台灣半導體、伺服器供應鏈的未來走向。
黃仁勳自1993年創立輝達以來,憑藉前瞻的技術押注與軟硬體整合思維,將原本專注於遊戲顯示卡的企業,轉型為全球AI算力的基礎設施霸主。
第一,建立從圖形運算到通用加速運算(CUDA 生態系)
1999年輝達發明全球首顆GPU(GeForce 256),並於2006年力排眾議推出 CUDA(統一計算架構)。當時市場並不看好通用GPU運算,輝達甚至耗費絕大部分利潤投資此架構。然而,正是因為將CUDA普及於數以億計的GeForce消費級顯卡中,讓全球學術界得以低成本進行平行運算,最終在2012年(AlexNet)引爆深度學習革命。經過20年深耕,CUDA已累積數千種開發工具與函式庫、數十萬個公開專案,形成極難被競爭對手跨越的軟體護城河。
第二,確立「一年一代」的極速產品迭代與全棧式(Full-Stack)布局
黃仁勳打破傳統半導體二到三年一改款的慣例,強勢推動「一年一架構」(從Hopper、Blackwell到Rubin平台)的極速開發節奏。同時,他將輝達從單純的「晶片設計商」升級為「AI工廠系統商」,整合了高速互連技術(NVLink)、網路交換器(InfiniBand / Spectrum-X)與AI軟體服務(NIM),大幅拉高產業門檻。
對台灣而言 黃仁勳離開輝達執行長 對AI產業的影響最值得注意
黃仁勳的離任並非技術路線的失敗,目前取而代之的是輝達財務長克瑞斯(Colette Kress)出任臨時執行長,並首度設立獨立董事會,主席哈維·瓊斯(Harvey Jones),搭配技術核心副總裁伊恩·巴克(Ian Buck)組成「治理鐵三角」。
後黃仁勳時代 輝達對AI產業的影響 可分為短、長期來看:
第一,短期營運與產品藍圖具高度慣性(衝擊有限)。半導體與AI資料中心的開發週期長達數年,目前新一代 Vera Rubin 平台已進入量產準備期,輝達更上修2027財年第四季營收財測至1,300億美元並將2028財年營收年增率,預估從70%調升至 75%。既有的軟硬體研發與技術生態,在未來1至2年內不會因領導人更替而停擺。
第二,長期面臨「創新節奏放緩」與「客戶去單一化」風險
輝達決策風格轉變。黃仁勳具備創辦人獨有的「獨裁式遠見」,敢於在市場尚未成熟時豪賭高風險專案。未來的職業經理人(無論是內部技術派或外部商業派),勢必更重視財務紀律、合規審查與股東回報。輝達「一年一代」的激進研發節奏,與高昂的研發資本支出可能趨於保守。
競爭對手迎來破口。過去雲端巨頭(CSP,如微軟、Google、Meta、AWS)雖積極開發自研晶片(ASIC),但受限於黃仁勳強大的生態整合與商業手腕而難以擺脫依賴。失去黃仁勳這位「超級推銷員」與靈魂人物後,CSP廠加速導入自研ASIC、以及AMD(超微)等競爭對手搶食市占率的空間將明顯擴大。
地緣政治合規趨嚴。伴隨美國國會對晶片流向中國的調查,新管理層在出口管制與地緣政治上的操作空間,將更為受限;全球AI供應鏈的合規成本,將進一步上升。
黃仁勳過去與台灣科技業建立了極深厚的「革命情感」,多次親訪台灣鞏固台積電、鴻海、廣達等供應鏈夥伴。他的離任消息一出,引發市場對「台廠遭抽單」或「規格升級放緩」的恐慌,導致台股重挫、權值股大幅波動。
然而,從基本面與最新財報釋出的訊號來看,台灣供應鏈正呈現「短期訂單底定、中長期結構分化」的局面;儘管短期基本面無虞,但「沒有黃仁勳的輝達」將為台灣供應鏈帶來三個中長期的結構性挑戰:
第一,商業談判回歸「純財務與成本導向」。黃仁勳過去強調「速度與規模優先於成本」,願意給予台廠較高的開發補貼與預付款(合約負債),以確保獨家產能。未來在財務長出身的克瑞斯或專業經理人主導下,輝達對供應鏈的議價(砍價)力道可能增強,台廠的毛利率保衛戰將更趨激烈。
第二,「GPU獨大」轉向「ASIC與GPU並重」的訂單重分配。研調機構 SemiAnalysis 近期下修了2028至2030年全球AI伺服器資本支出預期(2028年下修28%、2030年下修40%),並指出輝達將面臨更嚴峻的價格與市占競爭;相對地,亞馬遜(AWS)的 Trainium 等客製化ASIC晶片出貨預測,則保持堅挺。這意味著台灣供應鏈內部將出現分化:以輝達GPU為主的廣達、鴻海、技嘉面臨成長放緩風險;而主攻AWS與CSP自研ASIC的緯穎(6669)、世芯-KY等廠商,受惠程度與抗跌能力將相對突出。
第三,規格升級放緩對零組件單價(ASP)的影響。台廠近年獲利暴增,很大程度仰賴輝達每年大幅調升晶片功耗(TDP)與機櫃密度,帶動水冷散熱、電源供應器(台達電、光寶科)及高階銅箔基板(台光電)的單價倍增。若後黃仁勳時代的產品迭代速度放緩,相關零組件廠的ASP成長斜率也將隨之趨平。
黃仁勳用33年時間為輝達打造了無可撼動的CUDA帝國與千億美元級營收規模。他的離開雖不會讓輝達在短期內失去霸主地位,但已將AI產業從「創辦人個人英雄主義驅動的狂飆期」,推向「制度化治理與多元算力競爭的成熟期」。
對台灣供應鏈而言,2027年上半年前的出貨與擴產紅利,依然清晰可見;但長線投資與產業布局,已不能再只單押「輝達純度」,具備跨平台(同時掌握GPU與CSP自研ASIC),及先進封裝核心技術的台廠,才能在後黃仁勳時代立於不敗之地。
※以上言論不代表梅花媒體集團立場※