
林建甫/中華貨幣金融協會理事、台大經濟系名譽教授
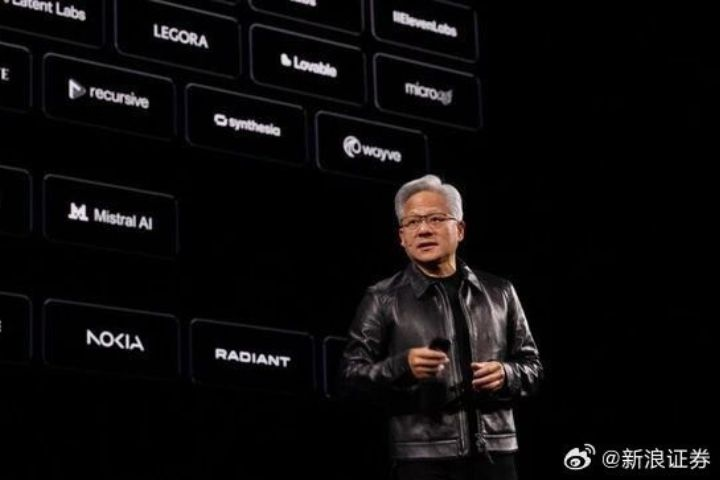
近期人工智慧晶片霸主輝達(NVIDIA)因執行長黃仁勳捲入私人醜聞,引發美國國安介入調查並造成黃仁勳去職,導致其股價應聲重挫。資本市場從不相信永遠的帝國,當「關鍵人物風險」突然引爆,資金的流向往往最能照出產業鏈的真實版圖。
輝達成功的祕訣
長期以來,輝達之所以能維持近乎壟斷的市場地位與驚人毛利,除了強大的GPU硬體與CUDA軟體護城河外,黃仁勳個人的遠見、強勢領導與對供應鏈的絕對掌控力,更是支撐華爾街給予高估值的核心支柱。當私人道德風波演變為公司治理危機,投資人擔憂的不僅是品牌形象受損,更是決策核心動盪可能引發的產品研發延宕。更重要的是,微軟、Meta與亞馬遜等大型雲端服務供應商,早已苦於輝達晶片價格高昂,且過度集中單一供應商的風險。黃仁勳的個人危機,無疑成為這群大客戶加速推動「去輝達化」的完美催化劑,促使市場籌碼迅速撤出輝達,轉向最能直接承接轉單紅利的競爭對手。
博通與超微是輝達的替代關係
在這波轉單浪潮中,超微(AMD)與博通(Broadcom)之所以能成為最大贏家,源於兩者分別在「標準化替代」與「客製化自研」兩條路線上,構築了最成熟的防線。超微是輝達在硬體規格上最直接的鏡像對手,其Instinct MI系列加速器,正面迎戰輝達的GPU霸權;並透過開放原始碼的ROCm軟體平台,逐步縮小生態系差距。對雲端大廠而言,當輝達出現不確定性時,採購超微的現成晶片是最快速、無痛的替代方案。
另一方面,博通則走出了截然不同的突圍之路。博通不賣通用GPU,而是全球最大的客製化晶片(ASIC)設計夥伴與高速網路交換晶片霸主。當科技巨頭決定擺脫輝達依賴、自己設計專屬 AI 晶片時,背後幾乎都有博通的身影;同時,在資料中心不可或缺的高速傳輸領域,博通的乙太網路交換晶片也正與輝達的InfiniBand技術激烈交鋒。市場看好這場風波將促使巨頭加快自研腳步,進而推升博通的長線訂單,使其股價與超微同步走強。
英特爾與Google不算替代公司
然而,同樣身處AI賽道的英特爾與Google,為何在這場盛宴中反應冷淡?這背後反映了產業實力與商業模式的根本落差。英特爾雖然推出Gaudi系列加速器直接對標輝達,但在高階運算效能與軟體生態上仍處於追趕階段,市占率難以與超微抗衡;加上英特爾深陷晶圓代工轉型的龐大資本支出與虧損泥淖,資源分散使其無法像無廠半導體模式的超微與博通那樣輕裝上陣,自然難以在第一時間承接龐大的轉單紅利。
至於Google,它其實是輝達在技術上最令人生畏的對手,早在十年前便自研張量處理器(TPU),不僅支撐起龐大的模型訓練,更大幅減少了對輝達的依賴。但Google採取的是「只租不賣」的封閉策略,TPU僅供自家資料中心使用或透過雲端出租算力,並不會將單顆晶片賣給微軟或Meta等競爭對手;且母公司 Alphabet 股價主要受廣告與整體雲端業務驅動,外部轉單效應難以直接反映在股價上,反倒是協助 Google設計TPU的博通,成了資本市場眼中最純粹的受惠標的。
科技巨頭的競合關係還會變
這場由高層醜聞引發的股價連鎖反應,最終為科技產業留下了三個深刻啟示。首先,「既競爭又合作」已成常態,Google與微軟既是輝達的大客戶,又透過博通自研晶片與其對抗,唯有在關鍵技術上保持不可替代性,才能在複雜的生態網中立於不敗之地。其次,開放架構與客製化正在侵蝕封閉霸權,過度的市場壟斷必然引發客戶反撲,未來的AI 算力基礎設施將不再是單一晶片通吃,而是通用GPU與客製化晶片並存的多元格局。最後,公司治理與接班梯隊才是企業永續的基石,強人領導固然能開疆闢土,但若企業命脈過度繫於單一領袖的個人形象,一旦爆發突發危機,再深的技術護城河也將面臨嚴峻考驗。
※以上言論不代表梅花媒體集團立場※