
美國聯準會(Fed)台北時間17日凌晨宣布升息1碼、即0.25個百分點,將聯邦基金利率目標區間調升至3.75%至4%,為2023年7月以來首度升息。面對Fed重啟升息,台灣央行今天下午召開第3季理監事會議,決議維持政策利率不變,重貼現率、擔保放款融通利率及短期融通利率分別維持在2%、2.375%及4.25%,連續第10季「凍息」,時間達兩年半。
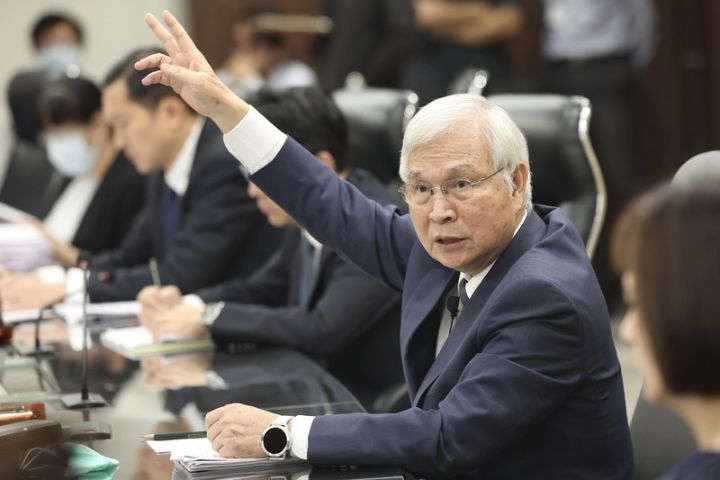
央行總裁楊金龍表示,台灣貨幣政策「走自己的路」,目前國內通膨仍在可控範圍,沒有必要因應美國升息立即調整利率。他指出,雖然近期消費者物價指數(CPI)年增率已連續4個月超過2%,但預期明年通膨將回落,因此央行仍有時間持續觀察後續發展。
楊金龍說明,央行目前仍維持「偏緊」的貨幣政策立場,透過溫和、漸進的緊縮政策,有助於穩定國內物價及錨定通膨預期。他指出,從近年台灣與主要國家通膨走勢來看,台灣CPI相對平穩,目前通膨仍在可以控制的範圍。
今年CPI預測升至2.03% 明年估降至1.83%
央行同步調整經濟與物價預測,今年台灣CPI年增率預測由前次的1.91%上修至2.03%,明年則預估為1.83%;明年核心CPI預估為1.89%。楊金龍強調,國際機構對台灣明年通膨的預測也呈下降趨勢,今年約2%,明年則降至約1.8%。
經濟成長方面,央行大幅上修今年經濟成長率預測,由上一季預估的9.45%調高至11.48%,主要受到AI需求持續強勁、出口表現亮眼等因素支撐;明年經濟成長率則預估為5.82%,受到今年基期墊高影響,成長幅度將有所放緩。
楊金龍指出,2024年以來全球AI需求帶動台灣出口與經濟成長,在經濟表現相對強勁之際,央行仍須兼顧物價穩定與金融環境,因此採取溫和漸進的貨幣政策。
房市再鬆綁 第二戶貸款6成放寬至7成
除了利率政策維持不變,央行今天也進一步調整不動產信用管制措施,將自然人第2戶購屋貸款最高成數由6成放寬至7成,房市信用管制再度出現調整。
央行過去已多次透過選擇性信用管制抑制房市投機與銀行不動產授信風險。這次在利率不變的同時調整房貸成數,顯示央行在控制房市信用風險之餘,也持續觀察房市及金融機構授信情況。
央行過去的政策說明也指出,選擇性信用管制主要目的在降低銀行不動產授信風險,並避免信用資源過度集中於房市。
僅2名理事支持升息 央行暫不急著跟進Fed
對於行政院昨天召開穩定物價小組會議並推出相關平穩物價措施,是否影響央行利率決策,楊金龍表示,行政院從年初開始就持續關注物價,並不是昨天才開始,因此這並非本次利率決策的單一因素。
他透露,本次理監事會議中,僅有2名理事支持升息,其餘理事則相當認同維持利率不變,最終決定政策利率維持現況。
雖然8月CPI年增率達2.04%,連續4個月高於2%,但央行仍認為目前通膨尚在可控範圍,因此選擇保留政策彈性,持續觀察通膨、經濟成長及國際主要央行政策變化。
市場人士則認為,台灣央行此次沒有跟進Fed升息,後續利率政策仍須觀察國內物價及經濟情勢,第4季理監事會議將成為市場關注下一個政策觀察點。
從企業端來看,央行維持利率不變,也有助降低傳統產業及中小企業的融資壓力。由於不少企業仰賴銀行融資,若利率上升,將增加借貸成本並壓縮企業獲利;在薪資成長仍需追趕物價的情況下,維持現行利率也可減輕貸款族負擔,避免利率上升進一步壓抑民間消費。